 車検
 カーリース
 中古車買取
 廃車
 買い替え
「カーリースはやめとけ」「貧乏人向け」「後悔した」といった声は、検索すればいくらでも見つかります。
結論から言うと、カーリースが損になるのは「向いていない人が、条件を確認せずに契約したとき」です。
総支払額が購入より高くなる、走行距離に制限がある、途中でやめられない、といったデメリットはすべて事実ですが、どれも契約前に分かることで、回避策のあるものがほとんどです。
この記事では、やめとけと言われる7つの理由を「本当にそうなのか」「どうすれば避けられるか」の順で検証し、後悔する人と向いている人の違い、契約前に確認すべき5つのポイントを、KINTO・定額カルモくん・ニコノリ・オリックスカーリース・コスモMyカーリースなど主要サービスの公式条件をもとにまとめました。
【結論】カーリースが「やめとけ」になる人、「正解」になる人
カーリースのデメリットは、購入と比べたときに「自由がない」ことに集約されます。
その代わりに得られるのが「月々が一定」「手続きと維持管理を任せられる」「頭金なしで新車に乗れる」という利便性です。
自由を取るか、手間と支出の平準化を取るか。この軸で考えると、自分がどちらの側かは比較的はっきりします。
カーリースはやめとけと言われる7つの理由と、その実態
ネット上で語られる「やめとけ」の理由を7つに整理し、それぞれ「事実かどうか」「どのサービスにどんな条件があるか」「避ける方法」をまとめました。
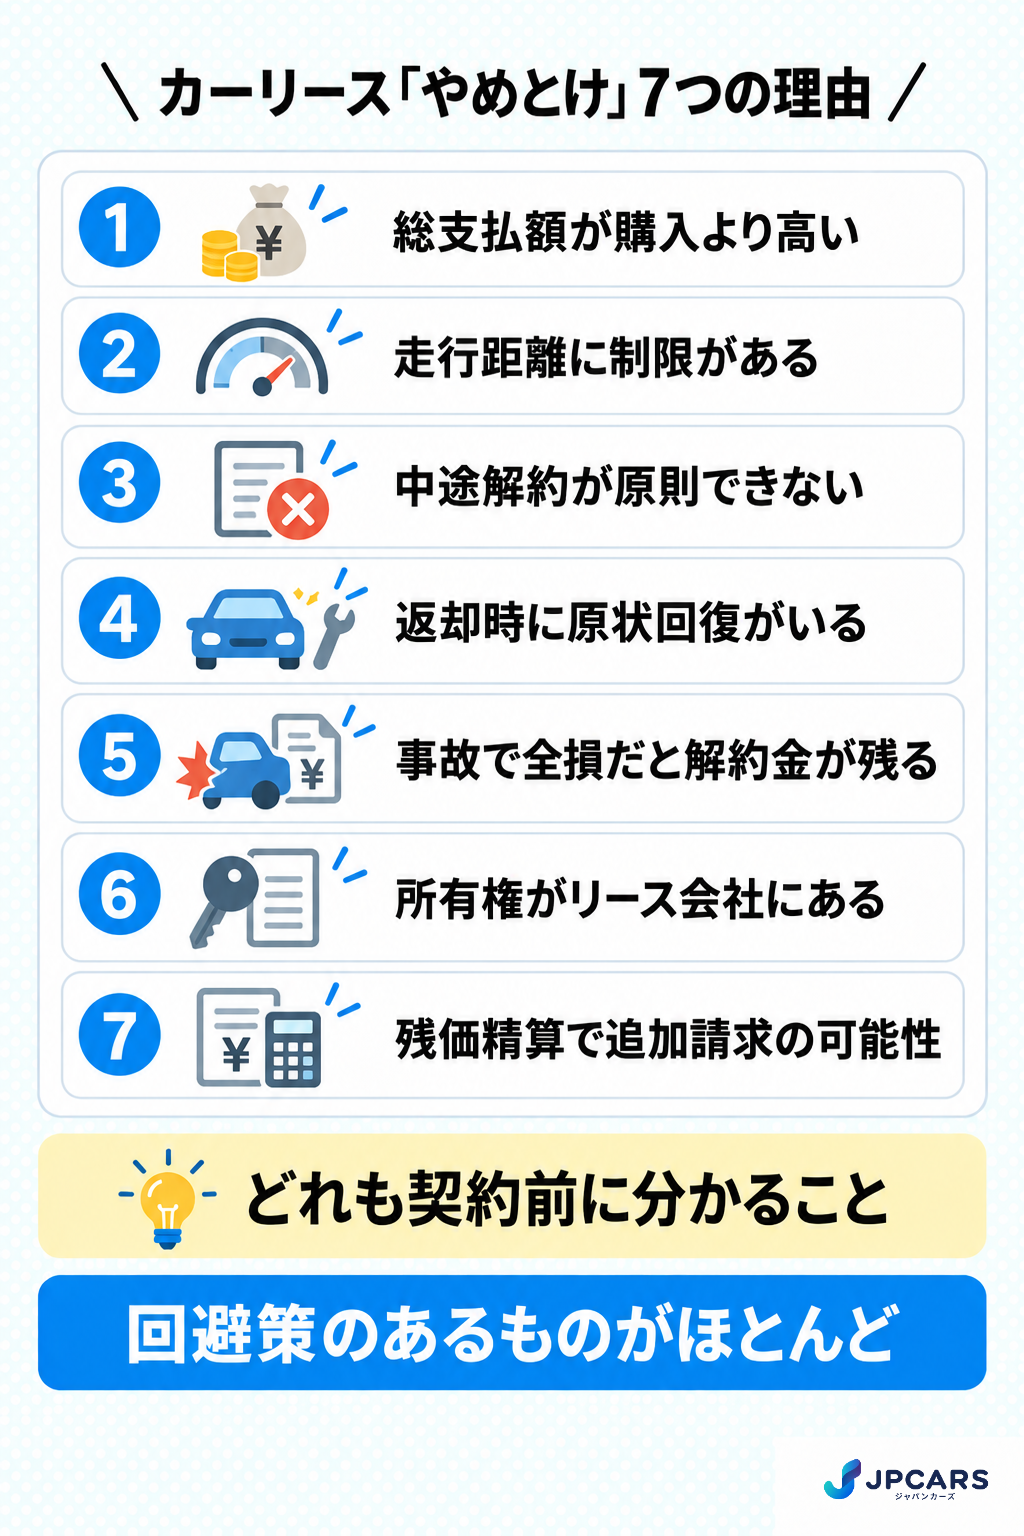
理由1. 総支払額が購入より高くなる|事実。ただし「何が含まれているか」で差は縮む
カーリースの月額には、車両代のほかに自動車税・重量税・自賠責保険・登録費用・リース会社の手数料と金利相当分が含まれます。
同じ車を現金で買って9年乗る場合と比べると、総支払額はリースのほうが高くなるのが普通です。N-BOXを例に試算すると次のようになります。
| 項目 | 現金で購入して9年乗る(試算) | カーリース 9年(もらえるプラン) |
|---|---|---|
| 車両本体 | 1,768,800円(メーカー希望小売価格の最安グレード) | 月額に含む |
| 登録諸費用・車庫証明など | 約10万円 | 月額に含む |
| 軽自動車税 9年分 | 97,200円(10,800円×9) | 月額に含む |
| 重量税・自賠責(車検4回分) | 約10万円 | 月額に含む |
| 車検基本料 4回分 | 約6万円 | 無料クーポンで基本整備をカバーする社も |
| 9年の総支払額 | 約213万円 | 約279万円(オリックスカーリース「ナイン」25,850円×108回の例) |
※購入側は税金・自賠責・車検の法定費用を一般的な金額で試算した目安。リース側は公式サイト掲載のN-BOX(最安グレード)月額例。オプション・グレード・時期で変わります。
差額の約66万円が、9年分の金利相当・手数料・車検整備クーポン・管理の代金です。
この差を「高い」と感じるなら購入、「9年間の手続きと出費の平準化にこの金額を払える」と思えるならリース、というのが最初の分かれ道です。
なお、ローンで買う場合は金利が乗るので、リースとの差はもっと小さくなります。
理由2. 走行距離制限がある|事実。ただし無制限のプランもある
多くのサービスに月1,000〜1,500kmの目安があり、契約全体で超過すると1kmあたり8〜11円程度の精算が発生します。
ただし制限の有無はサービスとプランで大きく違います。
| サービス | 走行距離の条件(公式) | 超過時 |
|---|---|---|
| KINTO | 月1,500km×利用月数を契約全体で精算 | トヨタ車11円/km、レクサス・SUBARU・EV22円/km |
| 定額カルモくん | 6年以下は月1,500km、7年以上は無制限 | 8円/km(6年以下) |
| ニコノリ | 標準プランは契約年数で設定(5年=30,000km)。もらえるプランは無制限 | 所定の精算 |
| オリックスカーリース | 契約中の返却・乗換時に経過月数×2,000km超で精算。満了までもらう場合は事実上制限なし | 8円/km |
| MOTAカーリース | 制限なし(返却時は月2,000km上限) | 所定の精算 |
| オリコで乗ーる | 月500km/1,000kmから商談で設定 | 所定の精算 |
通勤で片道20km以上走る人は月1,000kmを超えます。
距離を走るなら、7年以上のもらえるプラン(カルモ・ニコノリ・MOTA)を選べば、この理由は消えます。
理由3. 中途解約できない|原則事実。解約金なしの例外が各社にある
カーリースは契約期間を前提に月額を計算しているため、中途解約は原則できず、解約する場合は残りのリース料相当の解約金がかかります。
ただし各社が例外を用意しています。
- KINTO:解約金フリープラン(申込金=月額5か月分)なら解約金0円。通常プランでも契約が進むほど解約金は減る(ヤリス3年契約で13か月目=月額8か月分、18か月目=3か月分の例)
- コスモMyカーリース:家族構成の変更・免許返納・海外赴任・病気けが・死亡の5パターンは解約金なし
- ENEOSカーリース(のりかえプラン):免許返納(65歳以上)・傷病・死亡・海外赴任などで違約金なし
- オリックスカーリース:ナインは7年経過後、セブンは5年経過後から解約金なしで返却・乗換可
- オリコで乗ーる:中途解約オプション(5年以下は3年目以降、6年以上は満了2年前以降)、免許返納オプション
転勤・結婚・出産・親の介護など、数年先が読めない人は、解約条件が緩いサービスか短めの契約年数を選ぶのが回避策です。
理由4. 返却時に原状回復・損耗の精算がある|事実。もらえるプランなら不要
返却前提の契約では、通常の使用を超える傷・へこみ・内装の汚れ・改造は原状回復費用や損耗精算の対象になります。ステッカーやカスタムパーツも基本的に外して返す必要があります。
満了時に車をもらうプラン(残価0円)なら返却しないので、この心配はありません。
カルモ(7年以上・もらえるオプション)、ニコノリ(もらえるプラン9年)、MOTA(全車残価0)、オリックス(イレブン・ナイン・セブンの満了時)などが該当します。
理由5. 事故で全損になると、車がないのに解約金だけ残る|事実。任意保険で備える
事故で車が全損になるとリース契約は強制終了となり、残りのリース料や解約金を一括で請求されます。
任意保険の車両保険に入っていないと、この金額を自腹で払うことになります。
KINTOは任意保険(車両保険込み)が月額に含まれていますが、他社は自分で加入する必要があります。
リース車の車両保険は「リース会社が保険金の受取先」になる形が一般的で、保険金額がリース残債に足りるかどうかを確認しておくことが大切です。
理由6. 所有権がリース会社にある|事実。売却・改造・名義の自由がない
車検証の所有者欄はリース会社(または信販会社)になり、契約者は「使用者」です。
自分の判断で売る・改造する・人に貸して営業に使う、といったことはできません。これが「自分の車という実感がない」「貧乏人向け」といった感覚的な批判の元になっています。
もらえるプランなら満了時に名義変更で自分の車になります(名義変更手数料が別途かかる社あり。ニコノリは11,000円、オリックスは自社負担)。
理由7. 残価精算で追加請求される|プランによる。クローズドエンドなら発生しない
契約時に設定した残価(満了時の想定価値)と実際の査定額の差を精算するのが「オープンエンド方式」、精算しないのが「クローズドエンド方式」です。
個人向けの主要サービスはクローズドエンドか残価0円がほとんどで、通常の使用範囲なら満了時の追加請求はありません。
ただし損耗や走行距離超過の精算は別なので、理由2・4の条件は確認してください。
オリコで乗ーるのように残価精算(オープンエンド)が標準の会社もありますが、残価保証オプションを付ければ満了時の差額負担をなくせます。
走行距離の上限が気になるなら、月額基本料金に「走った距離×1kmあたりの料金」を足して払うエンキロのような方式もあります。
走行距離の上限はありませんが、返却時の査定によっては差額を支払う契約なので、条件は契約前に確認してください(沖縄県と離島は対象外)。


カーリースで後悔した人に共通する5つのパターン
「後悔した」という声を整理すると、原因はサービスそのものより契約前の確認不足にあることがほとんどです。
| 後悔のパターン | 原因 | 防ぎ方 |
|---|---|---|
| 思ったより走ってしまい、精算金が出た | 月1,000kmの制限を軽く見ていた | 通勤距離×22日+週末で月間を試算。1,500km超なら無制限プラン |
| 転勤で車が不要になったのに解約できない | 中途解約の条件を読んでいなかった | 解約金の計算例を確認。読めないなら短期契約か解約オプション |
| 返却時に修理費を請求された | 傷や内装の汚れ、カスタムを放置 | 小さな傷はこまめに直す。もらえるプランなら不要 |
| 月額が安いと思ったらメンテが別だった | 「シンプルプラン」など税金だけ込みの月額を見ていた | 月額に何が含まれるか(車検・点検・オイル・タイヤ)を表で確認 |
| 総額を計算したら購入より高かった | 月額だけ見て総支払額を出していなかった | 月額×回数+ボーナス加算で総額を出し、購入の見積もりと並べる |
カーリースに向いている人・向いていない人
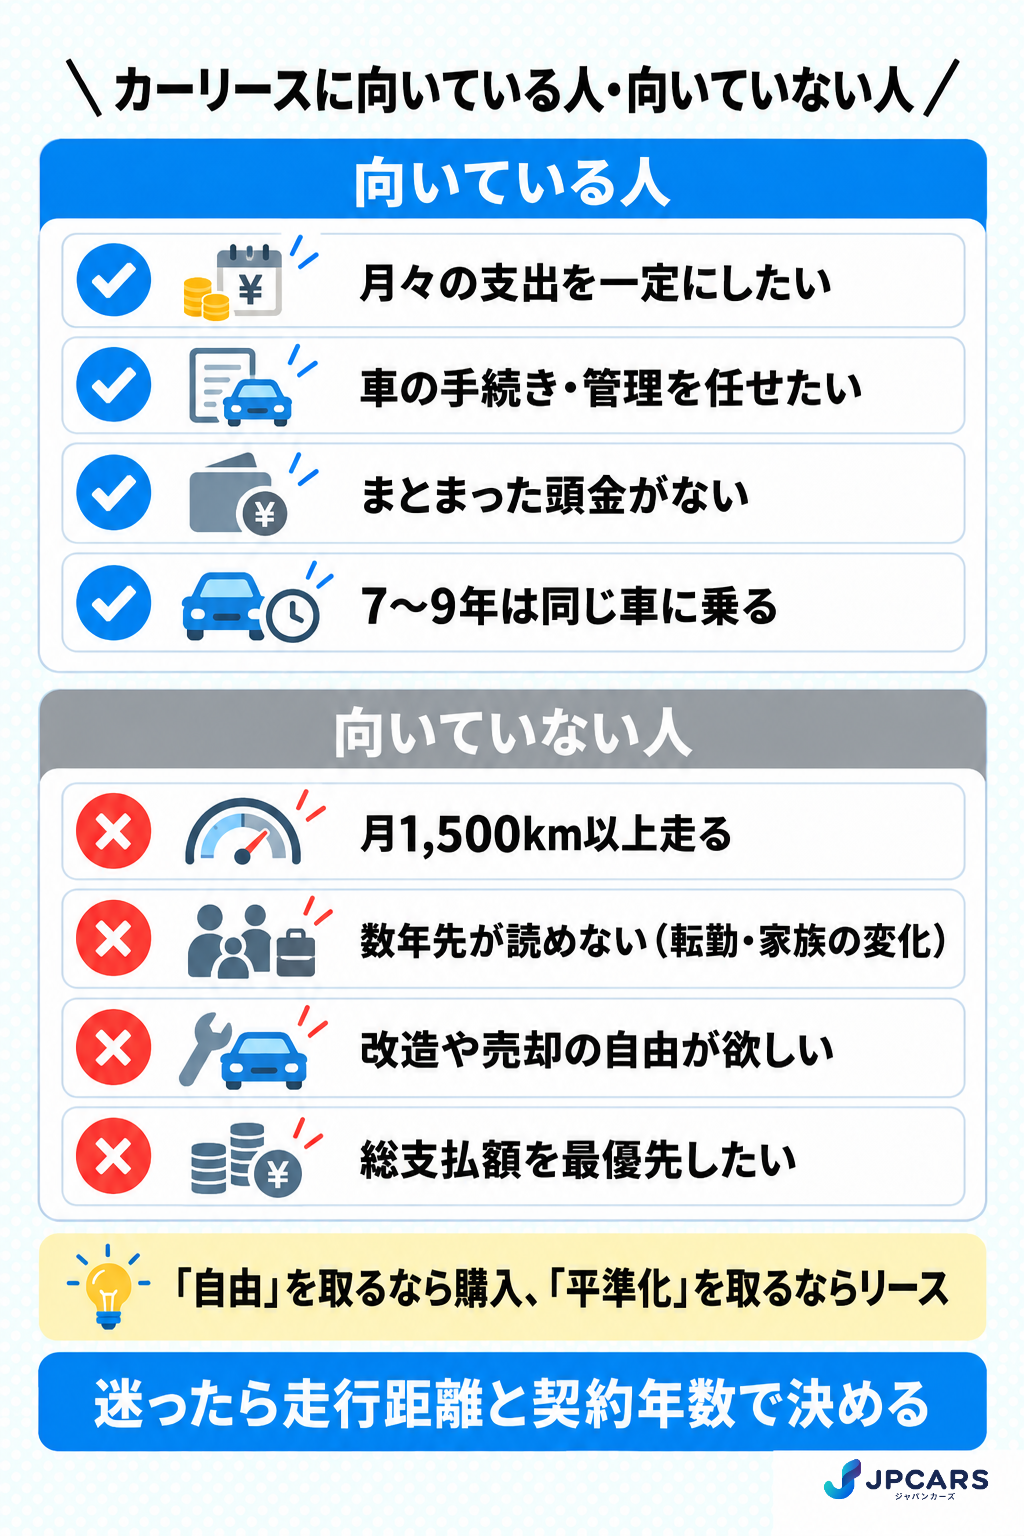
向いている人
- 月々の支出を一定にしたい人(税金・車検の出費が月額に含まれる)
- 車の手続き・維持管理を任せたい人(納税・車検予約・点検の管理が不要)
- まとまった頭金がなく、新車に乗りたい人
- 7〜9年は同じ車に乗るつもりの人(もらえるプランで実質的に購入と同じ)
- 年齢条件や等級で任意保険が高い若い人(KINTOは保険込み・等級なし)
- 家計管理をシンプルにしたい共働き世帯や、法人の社用車
向いていない人
- 月1,500km以上走る人(無制限プランを選ばない限り精算リスク)
- 数年以内に転勤・海外赴任・家族構成の変化がありそうな人
- カスタムや改造を楽しみたい人、好きなときに売りたい人
- 総支払額を最優先で、現金購入できる人
- 中古車で十分な人(新車リースは中古購入より総額が高い)
向いていない人に当てはまる場合は、中古車の購入、走行距離無制限のもらえるプラン、短期のサブスク、カーシェアのいずれかが代替案になります。
それぞれの比較は地域別の記事にあるシミュレーターで確認できます。
後悔しないための契約前チェック5項目
契約前に次の5点を公式サイトと契約書で確認すれば、「やめとけ」の理由のほとんどは事前に潰せます。
自分の月間走行距離を実際に計算してから、上限に対して2〜3割の余裕があるプランを選ぶ。
「残りのリース料全額」か「経過月数で減る」か。転勤・免許返納などの特例があるか。
もらえる場合の名義変更手数料、返却時の原状回復と損耗精算の基準。
別なら見積もりを取って月額に足す。全損時にリース残債をカバーできる金額か。
含まれないものは自分で払う。月額×回数+ボーナス加算+含まれない費用=本当の総額。
同じ車種・同じ年数で、月額・走行距離・解約条件・満了時の選択肢・含まれるものを並べると、月額の安さだけでは見えない差がはっきりします。
審査に通るか不安な場合は、下の審査記事もあわせてどうぞ。
関連記事
- カーリースの審査は厳しい?(見られる5項目と通りやすくする方法)
- 東京のカーリースおすすめ10社を比較(駐車場込みの月額シミュレーター)
デメリットが気になる人向け|条件の緩い主要サービス
「やめとけ」の理由を回避しやすい条件を持つサービスを、公式の条件で整理しました。
自分の懸念に合わせて選ぶと失敗しにくくなります。
| 懸念 | 条件の緩いサービス | 公式の条件 |
|---|---|---|
| 走行距離 | 定額カルモくん(7年以上)/MOTA/ニコノリ もらえるプラン | 無制限(MOTAは返却時のみ月2,000km上限) |
| 中途解約 | KINTO 解約金フリープラン/コスモ/オリックス/オリコで乗ーる | KINTO:解約金0円。コスモ:5パターン無料。オリックス:一定期間後は解約金なしで返却可。オリコ:中途解約オプション付帯で所定期間後は解約金なし |
| 原状回復・残価精算 | もらえるプラン全般(カルモ・ニコノリ・MOTA・オリックス)/オリコで乗ーる(残価保証オプション) | 残価0円。満了時に名義変更で自分の車。オリコ:残価保証オプションで満了時の差額負担なし |
| 事故時の保険 | KINTO | 任意保険込み(対人対物無制限・車両保険 自己負担5万円) |
| 総額を抑えたい | オリックスカーリース/MOTA/ニコノリ | 9〜11年の長期契約で月額を下げつつ、満了でもらえる |
※各社の条件・月額は変わることがあります。契約前に必ず公式サイトと契約書でご確認ください。
「途中でやめるかも」「返却時の精算が不安」なら|オプションで備えられる「オリコで乗ーる」
7つの理由のうち、多くの人が引っかかるのは「中途解約できない」「返却時に精算がある」の2つです。オリコで乗ーるは、この2つをオプションで外せる数少ないサービスで、契約年数を1〜9年の1年単位で選べるため「まず短く契約して様子を見る」という使い方もできます。
 公式サイトを見る ›
- 中途解約オプション:5年以下の契約は3年目以降、6年以上は満了2年前以降、解約金なしで解約できる
- 免許返納オプション:契約3年目以降、免許返納時に解約金なしで解約できる
- 残価保証オプション:満了時の査定額が残価を下回っても、差額の負担なく返却できる
- 契約は1〜9年・走行距離は月500km/1,000kmから。国産・輸入車 約300車種、頭金・初期費用0円
\ 月額を見るだけでもOK /
※各オプションには適用条件があります。付帯の可否や費用は仮審査通過後のオンライン商談で確認できます。
よくある質問
- カーリースは本当に損ですか?
-
総支払額だけを見れば、現金で買って長く乗るほうが安くなるのが普通です。
ただしローン購入と比べると差は小さく、税金・車検・手続きの手間が月額に含まれる価値をどう見るかで評価は変わります。
走行距離や解約条件が自分に合っていれば、損とは言えません。
- 「貧乏人向け」と言われるのはなぜですか?
-
頭金なし・月々定額で新車に乗れるため、資金力がなくても契約できる点をそう表現する人がいます。
実際には家計管理や手間の削減を目的に選ぶ人が多く、資産状況とは関係ありません。
所有権がリース会社にある点を「自分の車ではない」と感じるかどうかが分かれ目です。
- 走行距離制限を超えたらどうなりますか?
-
契約全体で超過分を精算する形が一般的で、1kmあたり8〜11円程度です。
月1,500kmの契約で年間2,000km超えた場合、8円/kmなら16,000円程度。無制限プランなら発生しません。
- 途中で車が不要になったらどうすればいいですか?
-
まず契約書の中途解約条項を確認し、解約金を試算します。解約金なしの特例(免許返納・転勤・家族構成の変化など)があるサービスもあります。
特例に当てはまらない場合は、残りの期間と解約金を比べ、家族に使ってもらう・カーシェアで貸すなどの選択肢も検討してください。
- 事故を起こしたらリース契約はどうなりますか?
-
修理できる範囲なら契約は続き、修理費は任意保険や自己負担で払います。
全損の場合は契約が終了し、残りのリース料相当の解約金を請求されます。
車両保険でこの金額をカバーできるよう、保険金額と受取人を契約前に確認してください。
- カーリースと残価設定ローンはどう違いますか?
-
残価設定ローンは購入(名義は自分、または販売店の所有権留保)で、満了時に残価を払って乗り続けるか返却するかを選びます。
カーリースは名義がリース会社で、税金や車検費用が月額に含まれます。
月々の支払いを抑える点は似ていますが、税金・手続きを任せたいならリース、自分の車として自由に扱いたいなら残価設定ローンです。
まとめ|「やめとけ」の理由は契約前に確認すれば避けられる
カーリースのデメリットは、総支払額・走行距離・中途解約・原状回復・事故時の解約金・所有権・残価精算の7つ。
どれも事実ですが、無制限プラン、解約金なしの特例、もらえるプラン、任意保険の設計で回避できるものがほとんどです。
- 総支払額は購入より高い。差額は9年分の金利相当・手数料・管理の代金。この価値を認めるかどうかが分かれ道
- 走行距離は自分の月間距離を計算してから。1,500km超なら無制限プランを選ぶ
- 中途解約は原則不可。転勤や免許返納の特例、解約金フリープラン、短期契約で備える
- 返却前提なら原状回復と損耗精算がある。もらえるプランなら不要
- 全損時の解約金は車両保険で備える。KINTO以外は任意保険が別
- 向いているのは「月々を一定にしたい・管理を任せたい・7〜9年乗る」人。距離・自由・総額重視なら購入
- 契約前に距離・解約・満了時・保険・含まれるものの5点を表にして2〜3社並べる
- 10社の契約条件を同じ物差しで比べるならカーリースおすすめ10社を徹底比較を参照
「やめとけ」の理由が自分に当てはまるか分からない人は、短い契約年数と解約・残価のオプションで逃げ道を作れる会社から比べると失敗しにくくなります。まずは気になる車種の月額を、契約年数を変えながら見てみてください。
お住まいの地域のサービスと月額、駐車場込みの維持費は、地域別の記事で比較できます。
地域別|カーリースおすすめ比較
- 東京のカーリースおすすめ10社(駐車場込みの月額シミュレーター)
- 大阪のカーリースおすすめ10社(市区別の駐車場込み月額)
- 愛知・名古屋のカーリースおすすめ10社(KINTOと他社の選び方)
出典・参照元
- 各サービスの公式サイト:オリコで乗ーる
- 国土交通省(自動車の検査・登録、自動車重量税)/損害保険料率算出機構(自賠責保険料)/軽自動車検査協会
- 警察庁および各都道府県警察(自動車保管場所証明・保管場所届出)
- 総務省および各都道府県・市区町村(自動車税・軽自動車税、環境性能割の廃止)
確認日:2026年9月22日。金額・条件・店舗情報は各社および各機関の公表内容にもとづく記事作成時点のものです。最新の内容は各公式サイトでご確認ください。本記事の試算・シミュレーターは、これらの数値をもとにした当サイトによる計算です。