カーリースの審査は、自動車ローンの審査とほぼ同じ基準で行われます。見られるのは年収・雇用形態と勤続年数・年齢・信用情報・他の借入の5項目で、「頭金なし」で数百万円の車を長期で借りる契約である以上、まったく審査がないサービスは基本的にありません。
この記事では、審査で何を見られるのか、通らない人に共通する特徴、審査に通りやすくする7つの方法を整理したうえで、主要カーリース各社の申込条件(年齢・連帯保証人・審査日数)を公式サイトの情報でまとめました。学生・主婦・年金受給者・個人事業主のケースや、「審査なし」を謳うサービスの注意点も解説します。
※各社の条件は公式サイトの掲載内容にもとづく参考情報です。審査基準そのものは各社非公開で、結果を保証するものではありません。
【結論】カーリースの審査は「ローン審査と同じ」で、極端に厳しくはない
カーリース会社の多くは、審査をオリコ・ジャックス・アプラスなどの信販会社(またはグループの自社審査部門)に委ねています。基準は自動車ローンと共通で、「毎月のリース料を契約期間ずっと払い続けられるか」を収入と信用情報から判断します。一般的な会社員・公務員で、延滞や債務整理の履歴がなければ通る可能性は高い一方、収入が不安定な人や信用情報に傷がある人は落ちやすい、というのが実態です。
月額が安いほど審査は通りやすくなります。車両価格が年収に対して高すぎる、契約年数が短くて月額が高い、といった条件を見直すだけで結果が変わることも多いので、落ちた場合は「別の会社」だけでなく「別の条件」も試す価値があります。
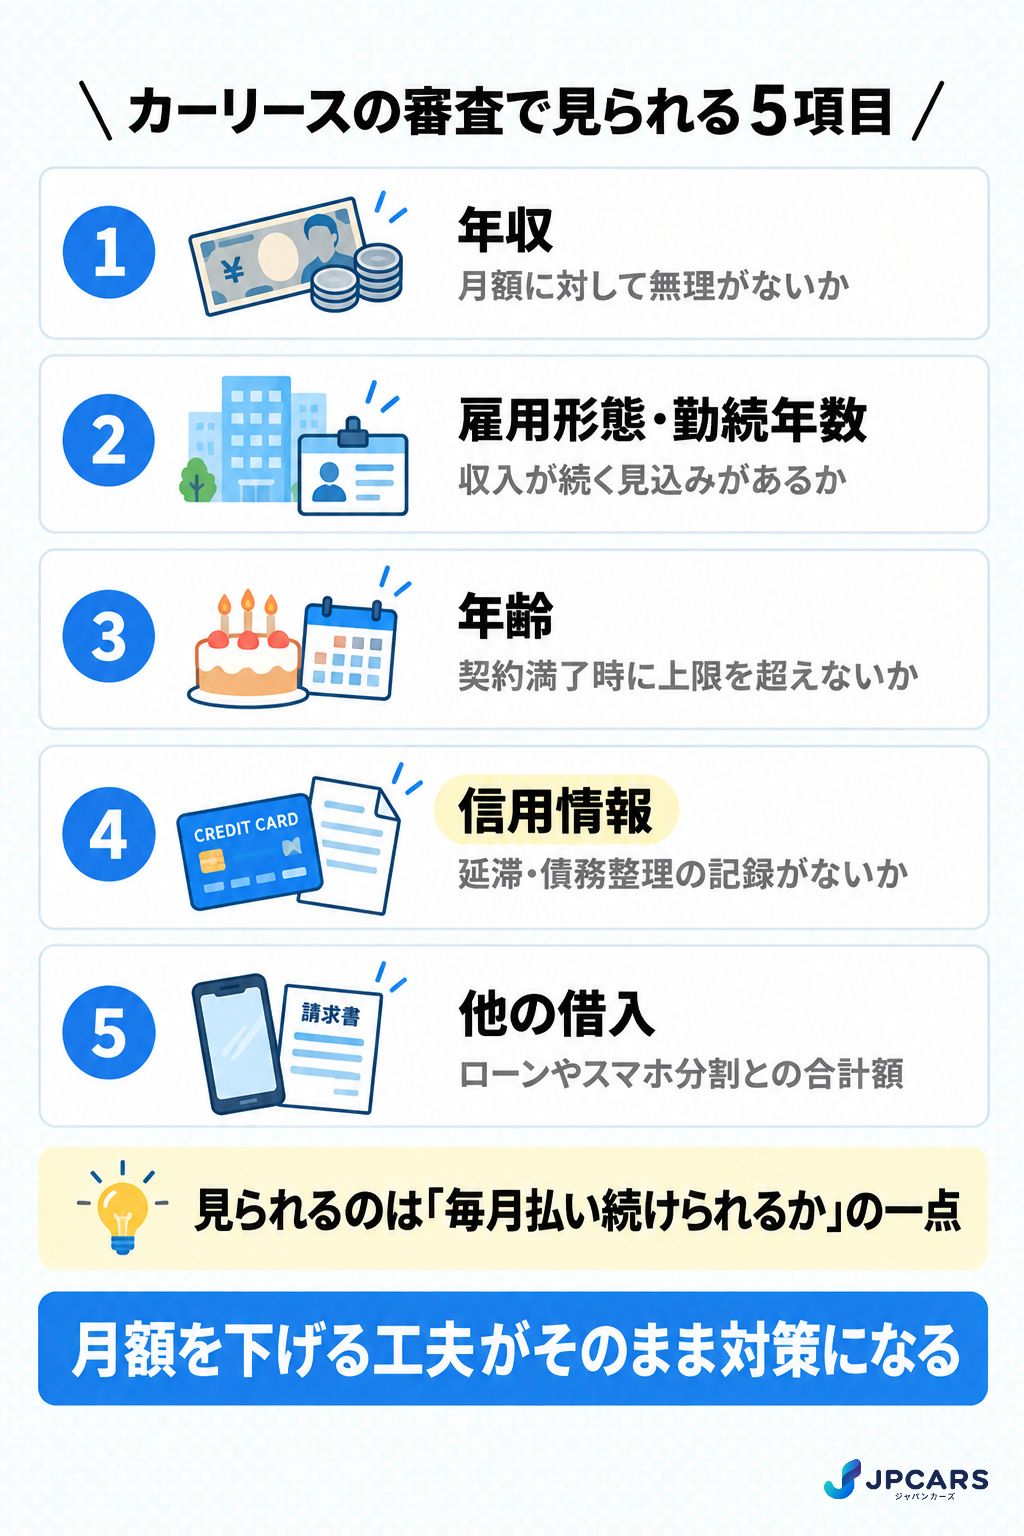
審査で見られる5つの項目
| 項目 | 見られるポイント | 有利になる条件 |
|---|---|---|
| ① 年収 | リース料の年間合計が年収に対して無理のない範囲か。目安として年収の3割前後を超える借入・支払いは慎重に見られる | 年収200万円以上が一つの目安。月額を下げれば審査は通りやすい |
| ② 雇用形態・勤続年数 | 正社員・公務員は安定と見なされやすい。契約社員・派遣・パート・自営業は収入の継続性を見られる | 勤続1年以上。転職直後や試用期間中は不利になりやすい |
| ③ 年齢 | 申込時の年齢と、契約満了時の年齢の両方。長期契約ほど満了時の年齢が問われる | 多くの会社が18〜75歳で申込可。契約満了時の年齢上限を設ける会社もある |
| ④ 信用情報(CIC・JICCなど) | クレジットカードやローンの延滞、債務整理、携帯端末の分割払いの延滞なども記録される | 延滞なし。過去の延滞は完済から一定期間で記録が消える |
| ⑤ 他の借入・返済比率 | 住宅ローン・カードローン・他の自動車ローンなどを含めた毎月の返済額 | 借入を減らす、完済してから申し込む |
※「年収の3割」などの目安は一般的な与信の考え方で、各社の基準は非公開です。
審査は誰が行う?|信販会社・自社審査・販売店の違い
「カーリースの審査」と一口に言っても、実際に審査をする主体は会社によって違います。主体が違えば見るポイントや通りやすさの傾向も変わるので、申し込む前に知っておくと会社選びの判断材料になります。
| 審査の主体 | 主なサービス | 特徴 | 通りやすさの傾向 |
|---|---|---|---|
| 信販会社(オリコ・ジャックス・アプラスなど) | 定額カルモくん・ニコノリ・オリコで乗ーる・コスモなど多数 | 個人信用情報(CIC・JICC)を照会し、自動車ローンと同じ基準で判断する | 延滞歴があると厳しい。属性が一般的なら通りやすい |
| リース会社の自社審査 | オリックスカーリース・MOTA(オリックス自動車が提供) | 信用情報を確認したうえで、会社独自の基準で判断する | 大手ならではの安定感。基準は非公開 |
| KINTOと指定の保証会社 | KINTO | KINTOと指定の保証会社が審査。申込条件(18歳以上・契約満了時90歳未満・免許保持・国内在住)は公式に明記 | 条件は明確。基準そのものは非公開 |
| 販売店・整備工場の独自審査 | 地元のカーリース、中古車リースの一部 | 信用情報を照会しない場合もあるが、保証金・保証人・高めの月額が条件になりやすい | 「審査なし」に近いが、総額は割高になりがち |
同じ信販会社を使う会社に立て続けに申し込んでも、結果は変わりにくいのがポイントです。落ちたあとに別の会社を試すなら、審査の主体が違う会社(信販会社→自社審査、あるいは別の信販会社)を選ぶほうが、通る可能性は上がります。
審査に通らない人の7つの特徴
審査に落ちる理由は各社とも教えてくれませんが、信販会社の与信の考え方から、落ちやすいパターンははっきりしています。
- クレジットカードやローンの延滞が信用情報に残っている(携帯電話の端末代の分割払いの延滞も含む)
- 債務整理(任意整理・自己破産など)から年数が経っていない
- 無職・収入がない(専業主婦・主夫、学生は連帯保証人が必要になることが多い)
- 転職直後・勤続数か月で収入の継続性を示せない
- 他の借入が多い(カードローン・リボ払い・複数のローン)
- 年収に対して車両価格・月額が高すぎる(高級車や短期契約で月額が上がるケース)
- 短期間に複数のローン・リースへ申し込んでいる(申込履歴は信用情報に一定期間残り、「申込ブラック」と呼ばれる状態)
CIC・JICC・全国銀行個人信用情報センターに開示請求すると、延滞や申込の記録を自分で確認できます(手数料は各社数百〜1,000円程度、スマホからも申請可)。「心当たりがないのに落ちる」場合は、まず開示して原因を確かめるのが近道です。
審査に通りやすくする7つの方法
方法1. 月額を下げる(安い車種・グレードにする)
審査は「月々払えるか」を見るので、車両価格を下げて月額を下げるのが最も直接的な対策です。N-BOXやミライースなどの軽自動車なら月2万円前後から。グレードやオプションを絞るだけでも数千円下がります。
方法2. 契約年数を長くして月額を下げる
同じ車でも5年契約より7年・9年・11年契約のほうが月額は下がります(例:オリックスのN-BOXは5年38,830円→11年23,210円)。ただし長期契約は中途解約が原則できないため、転勤などの可能性がある人は途中で返却できる会社を選びましょう。
方法3. 頭金・ボーナス払いで月額を調整する
定額カルモくんのように頭金・ボーナス払いを使わない会社もありますが、オリックス・ニコノリ・コスモ・オリコで乗ーるなどは頭金やボーナス併用払いを設定できます。頭金を入れて月額を下げると、審査上の負担額も下がります。
方法4. 連帯保証人を立てる
学生・専業主婦(主夫)・パート・年金受給者・勤続が短い人は、安定収入のある家族を連帯保証人にすることで通る可能性が上がります。オリックスは18・19歳の申込に連帯保証人が必須、MOTAも「審査後に必要となった場合のみ」連帯保証人を求める運用です。
方法5. 複数の信販会社と提携している会社を選ぶ
ニコノリは複数の信販会社(リース会社)と提携していると公式に明記しており、1社で否決でも別の信販会社で審査を受けられます。信販会社ごとに基準が微妙に違うため、同じ条件でも結果が変わることがあります。
方法6. 他の借入を減らし、申込は間隔を空ける
カードローンやリボ払いの残高を減らしてから申し込むと、返済比率が下がります。また、短期間に何社も申し込むと信用情報に申込履歴が積み上がり、かえって通りにくくなります。仮審査は2〜3社にとどめ、落ちたら条件を変えて再挑戦しましょう。
方法7. 申込内容は正確に、勤務先の在籍確認に備える
年収や勤続年数を実際より多く書くと、確認で食い違って否決の原因になります。審査後に勤務先へ在籍確認の電話が入ることもあるので、連絡が取れる状態にしておきましょう。
- 車種・グレードを1ランク下げて月額を2〜3割下げる
- 契約年数を長くする(7年→9年・11年)
- 連帯保証人を立てる
- 別の信販会社を使う会社(ニコノリなど)で再申込
- 半年ほど間を空け、その間に他の借入を減らす
年収別|無理なく通りやすい月額の目安
審査基準は非公開ですが、与信では「年間の支払額が年収に占める割合(返済比率)」を見るのが一般的で、住宅ローン以外の借入を含めて年収の30〜35%以内が一つの目安とされます。カーリースの年間リース料をこの範囲に収めると、審査に通りやすいだけでなく、家計としても無理がありません。
| 年収 | 年間支払いの目安(30%) | 他に借入がない場合の月額上限 | 当てはまる車の例(11年もらえる契約) |
|---|---|---|---|
| 200万円 | 60万円 | 約5万円 | 軽自動車(N-BOX 2万円台) |
| 300万円 | 90万円 | 約7.5万円 | 軽〜コンパクト(ヤリス 2万円台) |
| 400万円 | 120万円 | 約10万円 | コンパクト〜ミニバン(シエンタ・フリード) |
| 500万円 | 150万円 | 約12.5万円 | ミニバン・SUV(ノア・ヴォクシー・ハリアー) |
| 600万円以上 | 180万円以上 | 約15万円以上 | 上級車・輸入車も選択肢に |
※一般的な与信の考え方にもとづく目安で、各社の基準とは異なります。カードローンやスマホの分割払いなど他の返済がある場合は、その月額を差し引いて考えてください。
表を見ると分かるとおり、年収300万円でも軽自動車の11年契約(月2万円台)は返済比率でみれば余裕があります。「年収が低いから無理」と決めつける前に、月額を年収の30%以内に収める組み合わせを探すのが先です。
ケース別|通りやすさの早見表
| 立場 | 通りやすさ | ポイント |
|---|---|---|
| 正社員(勤続1年以上) | ◎ | 年収に見合う月額なら問題になりにくい |
| 公務員 | ◎ | 収入の安定性が高く評価されやすい |
| 契約社員・派遣社員 | ○ | 勤続年数と契約更新の実績を見られる |
| パート・アルバイト | △ | 本人の収入で月額をまかなえるか。連帯保証人で補える |
| 自営業・フリーランス | ○〜△ | 確定申告の所得で判断。開業1年未満は不利 |
| 年金受給者 | ○ | 年金は定期収入として扱われる。契約満了時の年齢上限に注意 |
| 専業主婦・主夫 | △ | 配偶者を連帯保証人に立てる、または配偶者名義で契約 |
| 学生 | △ | 親を連帯保証人に立てる、または親名義で契約 |
| 無職・収入なし | × | 収入がないと通らない。家族名義での契約を検討 |
主要カーリース各社の申込条件と審査日数
公式サイトに記載されている申込条件(年齢・連帯保証人・審査結果までの日数)をまとめました。審査を行う会社と、複数の信販会社を使えるかも比較のポイントです。
| サービス | 申込年齢 | 連帯保証人 | 審査結果まで | 備考 |
|---|---|---|---|---|
| 定額カルモくん | 18〜75歳 | 必要な場合あり | 最大3営業日 | ネット完結。仮審査は無料で契約義務なし |
| KINTO | 18歳以上(契約満了時に90歳未満) | 個人契約は原則不要 | 3営業日が目安 | 日本国内在住・運転免許保持者。中古車は対象地域あり |
| オリックスカーリース | 原則20〜75歳(18・19歳は連帯保証人必須) | 無職の場合などは必要 | 審査あり | ローン審査と同様に個人信用情報を確認と明記 |
| MOTAカーリース | 18〜75歳 | 審査後に必要となった場合のみ | 最短翌営業日 | 定期収入があれば申込可。主婦・学生は連帯保証人が必要 |
| ニコノリ | —(要相談) | 必要な場合あり | 店頭の仮審査は30分程度 | 複数の信販会社と提携(社名は公式非公開) |
| オリコで乗ーる | —(要相談) | 必要な場合あり | 審査あり | オリコオートリースの審査。仮審査通過後にオンライン商談 |
| コスモMyカーリース | —(要相談) | 国内在住で安定収入のある人を設定する場合あり | 審査あり | リース会社での審査。増額時は再審査 |
| リースナブル | —(要相談) | 必要な場合あり | 審査あり | 法人・個人事業主の契約も可 |
※各社公式サイトのFAQ・申込条件ページにもとづく要約。「—」は公式サイトに明記がないもの。条件は変わることがあるため、申込前に各社サイトでご確認ください。
仮審査と本審査の違い|結果が出るまでに起きること
ほとんどの会社は、Webの申込フォームから「仮審査」を受け付け、通過後に車種やオプションを確定して本契約に進みます。仮審査と本審査の違いを押さえておくと、「通ったのに再審査になった」という戸惑いを防げます。
| 項目 | 仮審査 | 本審査(本契約時) |
|---|---|---|
| タイミング | Webで申し込んだ直後 | 車種・グレード・オプション・年数を確定したあと |
| 見る内容 | 申告した年収・勤務先・信用情報 | 仮審査の内容+最終的な月額・契約年数 |
| 結果までの日数 | 最短翌営業日〜3営業日 | 数日 |
| 再審査になるケース | — | 月額の増額、契約年数の変更、勤務先や住所の変更など |
| 契約の義務 | なし(通っても断れる) | 契約書を交わした時点で発生 |
在籍確認はある?
信販会社が勤務先に電話をして在籍を確認することがあります。会社名は名乗らず担当者の個人名でかかってくるのが一般的で、本人が不在でも「在籍している」と分かれば完了します。電話が気になる場合は、申込時に連絡可能な時間帯を伝えておくと、調整してもらえることがあります。
審査に落ちたあとの再挑戦ロードマップ
信用情報・返済比率・勤続年数のどれが引っかかったかを考えます。心当たりがなければCIC・JICCに開示請求をして、延滞や申込履歴を自分で確認します(スマホから申請でき、手数料は500〜1,000円程度)。
車種を1ランク下げる、契約年数を延ばす、頭金を入れる、走行距離の枠を小さくする(会社による)で、月額を2〜3割下げます。同じ会社でも条件が変われば結果が変わることがあります。
同じ信販会社に短期間で再申込しても結果は変わりにくいので、複数の信販会社を使う会社や、自社審査のオリックス・MOTAなど、審査の主体が違う会社を選びます。
申込履歴(6か月程度)が消えるのを待ち、その間にカードローンやリボ払いの残高を減らします。連帯保証人を立てる、家族名義で契約するのも選択肢です。
申込フォームの書き方|審査で不利にならない入力のコツ
審査は申込フォームの内容をもとに進みます。うそを書くのは論外ですが、「どう数えるか」「何を含めるか」を知らずに自分に不利な書き方をしている人は少なくありません。
| 項目 | 正しい書き方 | 注意点 |
|---|---|---|
| 年収 | 税込の額面年収(手取りではない)。源泉徴収票の「支払金額」 | ボーナス・残業代を含めてよい。副業収入は確定申告していれば含められる |
| 勤続年数 | 今の勤務先に入社してからの年数。転籍・グループ内異動は継続扱いが多い | 転職直後は正直に書く。試用期間中でも入社日から数える |
| 雇用形態 | 正社員・契約社員・派遣・パート・自営業など実態どおり | 派遣は派遣元の会社名を書く。自営業は屋号と開業年 |
| 他社からの借入 | カードローン・キャッシング・自動車ローン・ショッピングの分割払いなど | 住宅ローンは別欄が多い。スマホ端末の分割払いは含めない扱いの会社もあるが、信用情報には載っている |
| 居住形態・居住年数 | 持ち家(本人・家族名義)・賃貸・社宅など | 賃貸だから不利ということはない。居住年数は現住所に住み始めてから |
| 家族構成・扶養人数 | 同居家族と扶養している人数 | 扶養が多いほど生活費が多いと見なされる。正確に |
| 連絡先 | 日中つながる電話番号 | 審査後の確認電話に出られないと結果が遅れる |
- 源泉徴収票または確定申告書(年収の確認)
- 運転免許証(番号の入力を求められる会社がある)
- 勤務先の正式名称・住所・電話番号
- 他の借入の月々の返済額が分かる明細
「審査なし」のカーリースはある?
結論から言うと、信販会社を通さず「審査なし」で新車を貸すサービスは基本的にありません。「審査なし」「審査が甘い」を強調する広告は、次のどれかであることがほとんどです。
- 自社審査:信販会社ではなくリース会社・販売店が独自に審査する。信用情報を照会しないこともあるが、その分月額が高い・保証金が必要・車種が限られる
- 中古車リース:車両価格が低いため審査のハードルが下がる(審査自体はある)
- 保証人・保証金つき:連帯保証人や保証金を条件に契約できる
「審査なし」をうたうサービスは総額が割高になりやすいので、まずは通常のカーリースで月額を下げる・連帯保証人を立てる・別の信販会社を使うの3つを試すのが順番です。
学生・主婦・年金受給者・個人事業主・外国籍の場合
| 立場 | 審査のポイント | 通りやすくする方法 |
|---|---|---|
| 学生 | 本人に定期収入がないと通りにくい。18歳以上なら申込自体は可能な会社が多い | 親などを連帯保証人にする。または親名義で契約し、学生を運転者にする |
| 専業主婦・主夫 | 本人収入がないため、配偶者の収入や連帯保証人で判断 | 配偶者を連帯保証人に。パート収入があれば本人名義でも可能性あり |
| パート・アルバイト | 定期収入があれば申込可。勤続年数と収入額を見られる | 月額を下げる、勤続1年以上で申し込む |
| 年金受給者 | 年金は定期収入として扱われることが多い。上限年齢(契約満了時)に注意 | 契約年数を短めにして満了時の年齢を抑える。連帯保証人を立てる |
| 個人事業主・フリーランス | 確定申告の所得で判断。開業間もない場合は不利 | 2〜3期分の確定申告書を用意。法人・個人事業主向けプランも検討 |
| 外国籍 | 在留資格・在留期間と契約期間の関係を見られる | 永住者・長期の在留資格が有利。契約年数を在留期間内に収める |
審査の流れと、申込前に準備しておくもの
車種・グレード・契約年数を選び、氏名・住所・勤務先・年収などを入力します。仮審査は無料で、通っても契約の義務はありません。運転免許証の番号を求められる会社もあります。
メールまたは電話で結果が届きます。審査後に勤務先へ在籍確認の電話が入ることがあります。
グレード・オプション・走行距離・支払い方法を確定し、契約書を交わします。ここで内容を増額すると再審査になる会社もあります。
駐車場の使用承諾書などを用意し、車庫証明(軽は地域により保管場所届出)を取ります。新車は1〜4か月、中古車・即納車は2週間〜1か月で納車です。
- 運転免許証(番号の入力を求める会社あり)
- 勤務先の名称・住所・電話番号、勤続年数
- 年収(源泉徴収票・確定申告書の数字)
- 他の借入の月々の返済額
- 駐車場の目星(本契約後の車庫証明に必要)
カーリースの審査に関するよくある質問
- 仮審査に申し込むと信用情報に記録されますか?
-
信販会社が信用情報機関に照会するため、申込の記録は残ります(一般に6か月程度)。1〜2社なら問題ありませんが、短期間に何社も申し込むと「申込ブラック」と見なされて通りにくくなることがあります。仮審査は2〜3社にとどめ、落ちたら条件を変えて再挑戦しましょう。
- 年収はいくらあれば通りますか?
-
各社とも基準は非公開ですが、与信の一般的な考え方では「年間のリース料が年収に対して無理のない範囲か」を見ます。目安として年収200万円以上で月額2万円前後の軽自動車なら通る可能性は十分あります。年収が低めなら、車種を下げる・契約年数を長くするなど月額を下げる工夫が効きます。
- 審査に落ちた理由は教えてもらえますか?
-
教えてもらえません。信販会社もリース会社も否決理由は開示しない運用です。心当たりがない場合は、CIC・JICCなどに信用情報の開示請求をして、延滞や申込履歴を自分で確認するのが確実です。
- ローンの審査に落ちたことがあります。カーリースなら通りますか?
-
基準はほぼ同じなので、同じ条件なら結果も同じになりやすいです。ただしカーリースは残価を差し引く分、同じ車でも月々の支払い額がローンより低くなるため、返済比率の面で通る可能性が上がることはあります。月額を下げる、連帯保証人を立てる、別の信販会社を使う会社を選ぶ、の3つを試してください。
- 審査から納車までどのくらいかかりますか?
-
仮審査の結果は最短翌営業日〜3営業日。その後の商談・本契約・車庫証明を経て、新車は1〜4か月、即納車や中古車リースなら2週間〜1か月で納車されるのが一般的です。
- 審査に通ったあと、キャンセルはできますか?
-
仮審査に通っただけの段階では契約の義務はなく、キャンセルは自由です。契約書を交わしたあとは原則キャンセルできず、中途解約扱いになるため、契約前に月額・総額・走行距離・満了時の扱いを必ず確認してください。
- 延滞や債務整理の記録は、何年で消えますか?
-
信用情報機関によって異なりますが、延滞・債務整理などの記録は完済や手続きの完了から5年程度(機関によっては7年)保存されるのが一般的です。申込の記録は6か月程度で消えます。自分の記録がいつまで残るかは、CIC・JICCなどに開示請求をすると「登録期間」として確認できます。
- 配偶者や親の収入を合算して申し込めますか?
-
カーリースの審査は原則として申込者本人の収入で判断されます。収入合算という形は一般的ではなく、家族の収入を活かすなら「連帯保証人になってもらう」か「家族名義で契約して自分が運転する」のどちらかになります。連帯保証人を付けられる会社は各社の申込条件を確認してください。
- 審査の途中で転職・退職するとどうなりますか?
-
申告した勤務先や年収と実際が変わるため、再審査になるか、否決になる可能性があります。転職の予定があるなら、本契約が終わって納車されるまでは待つか、先に転職して勤続の実績ができてから申し込むのが安全です。
- 一度落ちた会社に、もう一度申し込めますか?
-
申し込めますが、条件を変えずに短期間で再申込しても結果は変わりにくいです。車種や契約年数を変えて月額を下げる、連帯保証人を付けるなど内容を変えたうえで、半年ほど間を空けてから申し込むのが現実的です。
まとめ|審査は「月額を払い続けられるか」。条件を整えれば通りやすくなる
カーリースの審査はローン審査と同じで、見られるのは収入と信用情報です。落ちる理由の多くは延滞履歴か、年収に対して月額が高すぎることなので、条件を整えれば結果は変わります。
- 見られるのは年収・雇用形態と勤続年数・年齢・信用情報・他の借入の5項目
- 通らないのは延滞・債務整理・無職・転職直後・借入過多・月額が高すぎる・申込の重ねすぎ
- 対策は月額を下げる(車種・年数・頭金)、連帯保証人、複数信販会社の会社、借入整理、間隔を空ける
- 各社の申込年齢は18〜75歳が目安。KINTOは18歳以上で契約満了時90歳未満、オリックスは原則20歳以上
- 「審査なし」は自社審査・中古車・保証人つきの言い換え。総額が割高になりやすい
- 仮審査は無料・契約義務なし。2〜3社に絞って申し込む
条件が整ったら、次は会社選びです。月額・走行距離・中途解約の条件をそろえて比べた記事を参考にしてください。
カーリースを比べる